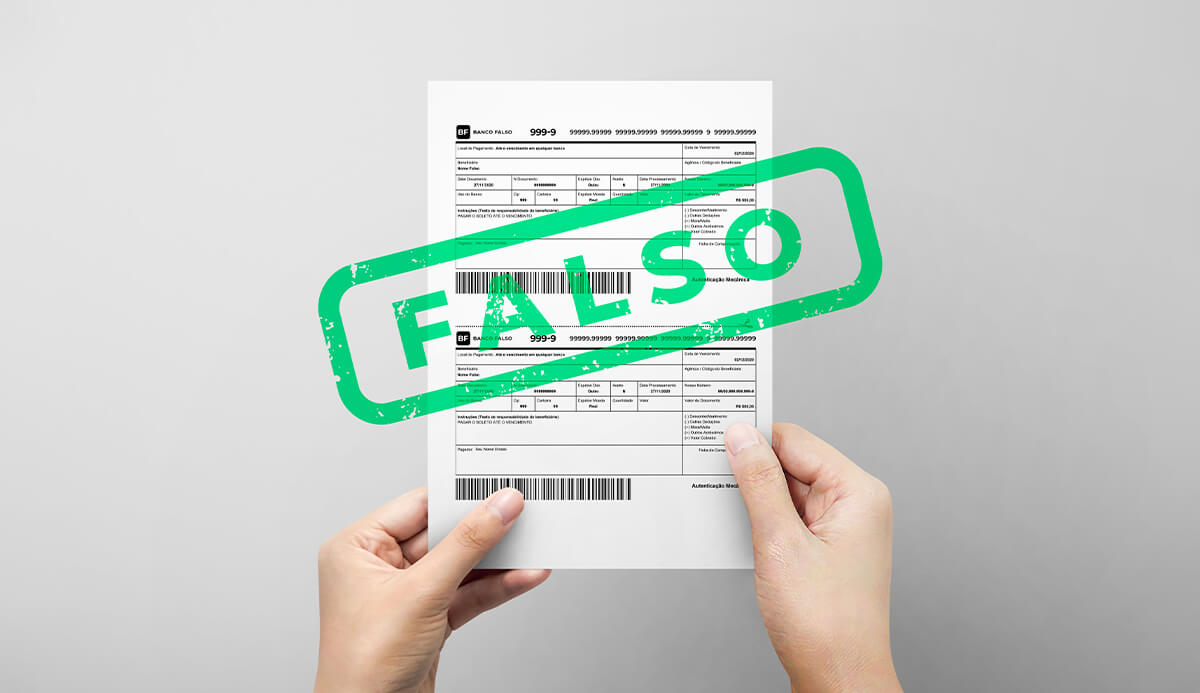
O golpe do boleto falso é uma fraude que pode transformar uma cobrança aparentemente legítima em um pagamento enviado para a conta de um criminoso. O problema é que o documento fraudulento pode apresentar nome da empresa, valor da dívida e outros detalhes semelhantes aos de um boleto verdadeiro.
Por isso, simplesmente olhar o logotipo ou conferir o valor da cobrança não é suficiente. Antes de confirmar o pagamento, é fundamental verificar quem será o beneficiário, qual instituição receberá o dinheiro e se os dados apresentados pelo banco correspondem à empresa ou pessoa para quem o pagamento deveria ser destinado.
O próprio Banco Central orienta que o pagador confira as informações exibidas pelo sistema bancário antes de concluir a operação.
Neste artigo, você vai entender como funciona o golpe do boleto falso, como os dados podem ser alterados e quais cuidados tomar antes de pagar uma cobrança.
O que é o golpe do boleto falso?
O golpe do boleto falso acontece quando criminosos produzem ou adulteram uma cobrança para fazer com que o dinheiro seja direcionado para um beneficiário diferente do verdadeiro credor.
O boleto pode chegar por diferentes meios, como:
- E-mail;
- WhatsApp;
- SMS;
- Sites falsos;
- Mensagens em redes sociais;
- Supostas centrais de atendimento;
- Arquivos enviados como segunda via;
- Páginas falsas que imitam empresas conhecidas.
Em alguns casos, o documento apresenta aparência bastante semelhante à cobrança legítima. Nome, logotipo, descrição do serviço e até o valor podem estar corretos.
A diferença importante pode estar nos dados utilizados para direcionar o pagamento.
A Febraban explica que os criminosos podem falsificar boletos e inserir seus próprios dados bancários para receber o valor pago pela vítima.
Como os dados de um boleto podem ser alterados?
Existem diferentes maneiras pelas quais uma fraude pode acontecer.
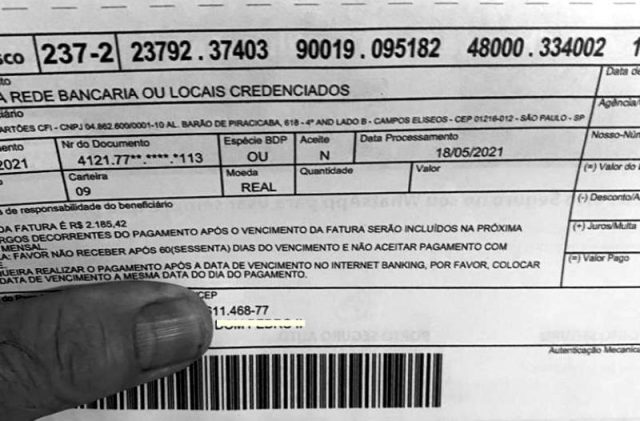
Uma delas consiste na criação de um boleto falso praticamente do zero, utilizando informações de uma cobrança real para torná-lo mais convincente.
Outra possibilidade envolve a adulteração de informações do documento, como código de barras ou linha digitável.
Historicamente, a adulteração do código de barras foi uma das técnicas utilizadas nesse tipo de fraude. A infraestrutura de registro dos boletos trouxe mecanismos para validar as informações registradas e facilitar a identificação de inconsistências durante o pagamento.
Também existem situações em que programas maliciosos podem interferir na geração ou impressão de boletos. A Febraban já alertou sobre malwares conhecidos como bolware, capazes de alterar informações relacionadas ao pagamento.
Por isso, não é recomendável confiar apenas na aparência do documento.
O boleto pode parecer verdadeiro mesmo sendo falso?
Sim.
Esse é justamente um dos problemas que tornam esse golpe perigoso.
Um boleto fraudulento pode reproduzir elementos visuais da cobrança original e apresentar informações verdadeiras sobre uma empresa ou serviço.
Por isso, conferir apenas:
- o logotipo;
- o nome da empresa;
- o valor;
- a aparência do PDF;
não é suficiente para garantir que o pagamento chegará ao destinatário correto.
A conferência mais importante acontece no momento em que o boleto é apresentado para pagamento no aplicativo ou sistema do banco.
Como conferir o beneficiário do boleto antes de pagar
Essa é uma das etapas mais importantes para evitar o golpe.
Ao iniciar o pagamento, o aplicativo ou sistema do banco normalmente apresenta informações da cobrança antes da confirmação.
Confira principalmente:
1. Nome do beneficiário
Veja quem aparece como destinatário do pagamento.
O nome deve fazer sentido com a empresa ou pessoa para quem você realmente pretende pagar.
Se você recebeu uma cobrança de determinada empresa, mas o sistema bancário apresenta um beneficiário completamente diferente e você não sabe explicar a relação entre eles, não conclua o pagamento.
O Banco Central orienta verificar se o beneficiário apresentado corresponde à pessoa física ou empresa que deveria receber o dinheiro.
2. CPF ou CNPJ
Quando disponível, confira o CPF ou CNPJ relacionado ao beneficiário.
Esse dado é especialmente importante porque ajuda a diferenciar empresas ou pessoas com nomes semelhantes.
O Banco Central estabelece que boletos contenham informações de identificação do beneficiário, incluindo nome e CPF ou CNPJ.
3. Valor
Confira se o valor apresentado no aplicativo é exatamente aquele que você esperava pagar.
Uma alteração pequena pode passar despercebida, principalmente quando existem muitas contas para pagar.
Se o documento mostra R$ 250, mas o sistema bancário apresenta R$ 2.500, por exemplo, interrompa a operação e investigue a cobrança.
4. Data de vencimento
Verifique também a data de vencimento e eventuais descontos ou acréscimos.
Uma cobrança vencida pode apresentar condições diferentes de pagamento, mas qualquer alteração inesperada deve ser confirmada diretamente com o credor.
5. Banco ou instituição destinatária
Observe também a instituição que aparece durante o processo de pagamento.
O Banco Central recomenda verificar se o banco destinatário é compatível com as informações do boleto e, diante de divergências, não realizar o pagamento antes de esclarecer a situação.
A informação que aparece no aplicativo do banco é importante
Uma das melhores práticas é não ignorar a tela de confirmação do pagamento.
Muitas pessoas escaneiam o código de barras, conferem rapidamente o valor e pressionam o botão para confirmar.
Esse comportamento pode eliminar justamente a etapa mais importante da verificação.
Antes de confirmar, pare por alguns segundos e confira:
Beneficiário → CPF/CNPJ → valor → vencimento → instituição destinatária.
Se alguma dessas informações não fizer sentido, interrompa a operação.
A Febraban também orienta que os dados do beneficiário apresentados no momento do pagamento sejam comparados com as informações da cobrança.
E se o boleto chegar pelo WhatsApp?
É preciso ter atenção redobrada.
O fato de uma pessoa enviar uma cobrança pelo WhatsApp não significa necessariamente que ela seja falsa. O problema está em utilizar uma cobrança recebida por um canal que você não consegue verificar com segurança.
Se uma empresa conhecida enviar uma segunda via pelo WhatsApp, por exemplo, uma alternativa mais segura é acessar o aplicativo ou site oficial da empresa e gerar novamente a cobrança.
Evite utilizar números, links ou contatos encontrados em mensagens suspeitas.
O Banco Central recomenda procurar diretamente a prestadora do serviço utilizando canais oficiais, em vez de confiar nas informações de contato impressas em um boleto suspeito.
Cuidado com a falsa segunda via do boleto
A chamada “segunda via” pode ser utilizada como argumento para convencer a vítima.
O criminoso pode afirmar que:
- o boleto anterior venceu;
- houve atualização dos juros;
- existe um desconto especial;
- é necessário pagar uma taxa;
- o sistema da empresa mudou;
- a cobrança anterior foi cancelada.
Em seguida, envia um novo documento.
Antes de pagar, procure a empresa diretamente por um canal oficial e confirme se aquela cobrança realmente existe.
Não utilize necessariamente o telefone ou link indicado no próprio boleto suspeito.
Se o documento for fraudulento, essas informações também podem ter sido criadas pelo criminoso.
Como identificar sinais de um boleto suspeito
Nenhum sinal isolado confirma uma fraude, mas alguns fatores merecem atenção.
Desconfie quando:
- o boleto chega inesperadamente;
- existe pressão para pagar imediatamente;
- oferecem um desconto muito diferente do habitual;
- o documento contém erros de português ou informações estranhas;
- o e-mail do remetente parece diferente do endereço oficial;
- o arquivo foi enviado por uma pessoa ou empresa que você não conhece;
- o beneficiário mostrado pelo banco não corresponde ao credor;
- o valor apresentado na tela de pagamento é diferente;
- o código de barras apresenta problemas;
- alguém pede para você transferir o dinheiro diretamente para outra conta.
O Banco Central recomenda desconfiar de códigos de barras com falhas e procurar a empresa responsável utilizando canais oficiais.
Boleto com QR Code exige atenção
Alguns boletos podem apresentar um QR Code para pagamento.
Nesse caso, é importante entender que o QR Code pode representar um Pix. O Banco Central alerta que, quando o documento apresenta um QR Code de Pix, o pagamento ocorre de forma instantânea, diferentemente do processo tradicional de compensação de um boleto.
Por isso, antes de escanear, confira cuidadosamente as informações apresentadas pelo aplicativo.
No Pix, observe principalmente:
- nome do recebedor;
- CPF ou CNPJ, quando exibido;
- instituição;
- valor.
Se os dados não correspondem ao destinatário esperado, não confirme.
É seguro pagar qualquer boleto pelo aplicativo do banco?
Pagar pelo aplicativo pode facilitar a conferência das informações, mas isso não significa que o usuário possa confirmar a operação automaticamente.
O sistema bancário apresenta dados registrados da cobrança justamente para permitir que o pagador faça uma verificação antes de concluir o pagamento.
O Banco Central informa que os dados registrados na base centralizada da cobrança prevalecem sobre as informações apresentadas no documento, salvo situações específicas de indisponibilidade ou problemas no sistema de consulta.
Portanto, a tela de confirmação deve ser tratada como uma etapa de segurança, não como uma simples formalidade.
Como evitar o golpe do boleto falso
Alguns hábitos simples podem reduzir consideravelmente o risco.
Gere o boleto pelo canal oficial
Sempre que possível, entre diretamente no aplicativo ou site oficial da empresa e gere a cobrança por lá.
Evite acessar links enviados por desconhecidos.
Confira o beneficiário
Antes de confirmar o pagamento, confira quem receberá o dinheiro.
Essa é uma das principais recomendações da Febraban e do Banco Central.
Não tenha pressa
Golpistas podem tentar criar um senso de urgência.
Se alguém disser que você perderá um desconto ou terá o serviço bloqueado imediatamente, pare e confirme a informação por um canal oficial.
Mantenha seus dispositivos atualizados
Mantenha o sistema operacional, navegador e aplicativos de segurança atualizados.
Isso ajuda a reduzir riscos relacionados a programas maliciosos que podem interferir no computador ou celular.
Evite boletos de origem desconhecida
Se você não reconhece a dívida ou não solicitou determinado produto ou serviço, não pague simplesmente porque recebeu um boleto.
Primeiro, confirme a origem da cobrança.
O que fazer se você pagou um boleto falso?
Se você percebeu que realizou um pagamento para um beneficiário incorreto, entre em contato com seu banco o mais rapidamente possível e informe que se trata de uma suspeita de golpe.
Tenha em mãos:
- comprovante de pagamento;
- boleto recebido;
- mensagens relacionadas à cobrança;
- informações sobre o remetente;
- data e horário da operação.
Também é recomendável registrar um Boletim de Ocorrência.
O Banco Central orienta vítimas de golpes a entrar em contato com o banco e registrar um Boletim de Ocorrência. Caso a situação não seja resolvida, existem também canais como Procon, Poder Judiciário e reclamação junto ao Banco Central.
A recuperação do dinheiro não é garantida, portanto agir rapidamente é importante.
Checklist antes de pagar qualquer boleto
Antes de tocar em “Pagar”, faça esta conferência:
☑ O boleto é de uma cobrança que realmente reconheço?
☑ GereI ou recebi o documento por um canal confiável?
☑ O nome do beneficiário está correto?
☑ O CPF ou CNPJ é compatível com o destinatário?
☑ O valor está correto?
☑ A data de vencimento faz sentido?
☑ O banco ou instituição destinatária é compatível?
☑ Os dados mostrados pelo aplicativo do banco correspondem ao boleto?
Se alguma resposta for “não” ou se houver dúvida, não confirme o pagamento até verificar a cobrança com a empresa por um canal oficial.
Conclusão
O golpe do boleto falso pode ser difícil de perceber quando o documento fraudulento imita uma cobrança verdadeira. Por isso, olhar apenas a aparência do boleto não é suficiente.
A principal medida de segurança é conferir as informações apresentadas pelo banco antes de confirmar o pagamento, especialmente o nome do beneficiário, CPF ou CNPJ, valor e instituição destinatária.
Em caso de dúvida, não tenha pressa. Acesse o site ou aplicativo oficial da empresa, gere uma nova cobrança ou entre em contato por um canal oficial.
Uma pausa de alguns segundos para conferir quem realmente receberá o dinheiro pode evitar que uma cobrança aparentemente normal se transforme em um prejuízo.